一句话总结
2026 年 9 月 9 日,SpaceX 首席财务官 Bret Johnsen 在 Goldman Sachs Communacopia + Technology 大会上确认了公司不到一年内的第 4 张 AI 算力合同:月收入 11.1 亿美元、年化 约 133 亿美元、12 月 1 日起计费,客户未披露。把它和此前三单叠起来——Anthropic 12.5 亿美元/月、Google Cloud 9.2 亿美元/月、Reflection AI 1.5 亿美元/月——SpaceX 的 AI 基础设施收入年化已经站上 280 亿美元量级。一家以 Falcon 9 和 Starship 为品牌的公司,正在用别人的 GPU 账单给自己造现金流。
一、最新一单:三个数字
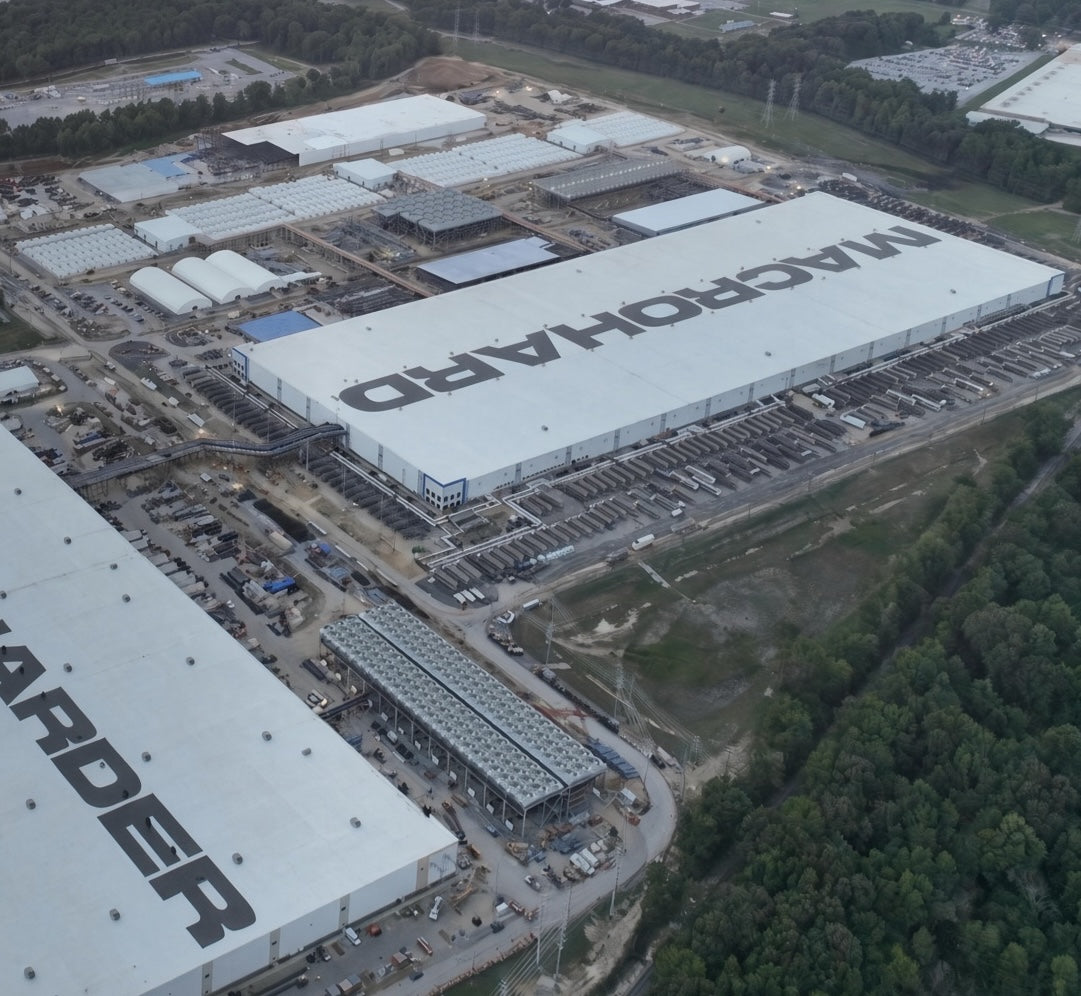
Johnsen 把这笔交易称为一笔 “hosting deal”(托管协议)——行业里的简写,指的是 SpaceX 出租 GPU 容量、电力、冷却与机柜空间给一个不想自建数据中心的 AI 客户。他没有在台上公布交易对手,这与 SpaceX 处理此前几张合同的做法一致。
| 指标 | 数值 |
|---|---|
| 月收入 | 11.1 亿美元 |
| 年化收入 | 133 亿美元 |
| 计费起始 | 2026 年 12 月 1 日 |
| 首次披露时间 | 2026 年 9 月 9 日(周三) |
| 交易对手 | 未披露 |
两个细节值得注意:
第一,节奏非常激进。 每月 11.1 亿美元这个数字,本身就已经超过绝大多数上市数据中心运营商的全年营收。而它的计费起点距离宣布日不到三个月——这意味着底层的电力和机柜要么已经装好,要么非常接近装好。这不是一份「意向书」,是一份排产表。
第二,这是 12 个月内的第 4 单。 一家公司一年内连续签下四张百亿美元级 AI 基础设施合同,在算力历史上没有先例。
二、四张合同全景:谁在给 SpaceX 写支票
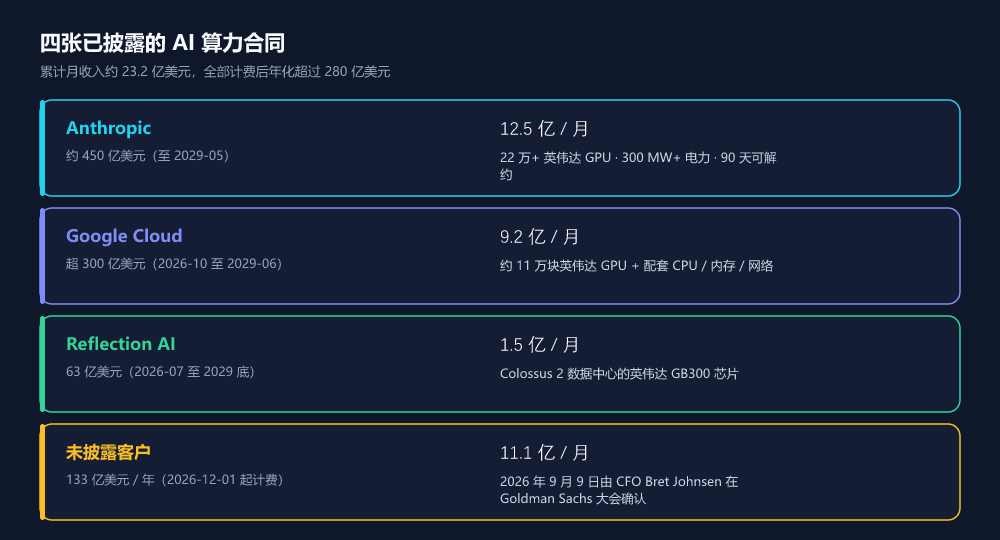
根据各公司披露文件与投资者会议记录(信息汇编自 CNBC、AI Business、TheStreet、Investing.com 等报道),目前已知的四张合同是:
① Anthropic —— 约 12.5 亿美元/月,持续至 2029 年 5 月
2026 年 5 月披露,三年合同总额约 450 亿美元,Anthropic 获得 超过 22 万块英伟达 GPU 和 300 兆瓦以上的专属电力容量,覆盖 Colossus 1 数据中心的全部容量。Musk 公开把这笔交易描述为「短期安排」,双方各有 90 天终止条款。
② Google Cloud —— 约 9.2 亿美元/月,2026 年 10 月至 2029 年 6 月
Google 获得约 11 万块英伟达 GPU 及配套 CPU、内存与网络基础设施,报道口径的合同总额 超过 300 亿美元。这里有一个耐人寻味的结构:Alphabet 持有 SpaceX 约 6% 股份,价值超过 1000 亿美元——它既是 SpaceX 的股东,又是 SpaceX 的客户;既是全球最大的算力自建方之一,又是市场上最饥渴的算力买家之一。
③ Reflection AI —— 1.5 亿美元/月,2026 年 7 月至 2029 年底
2026 年 6 月披露的 63 亿美元协议,Reflection 付费使用 SpaceX Colossus 2 数据中心内的英伟达 GB300 芯片。Reflection 是美国的开源 AI 实验室,估值约 250 亿美元。
④ 最新一单 —— 11.1 亿美元/月,2026 年 12 月起
客户未披露。按 AI Business 与 Pulse 2.0 引述的口径,四单全部进入计费状态后,SpaceX 的 AI 基础设施年化收入将超过 280 亿美元。
三、为什么 AI 实验室愿意把钱付给一家火箭公司?
这是整件事最反直觉的地方。答案在 Johnsen 过去几个月的公开表述里,主要有两条。
第一条:Time-to-power(拿到电的时间)
今天的 AI 训练集群,瓶颈已经不只是 GPU,而是电力、许可和数据中心的建设周期。AWS、Azure、Oracle 都在抢同一批变电站和变压器。而 SpaceX 通过为 xAI 建设的 Colossus 2,展示了一种传统超大规模云厂商难以匹配的上线速度——在别人还在排队接电的时候,SpaceX 已经在卖电了。
支持这个判断的是一个极硬的经济学指标:Johnsen 告诉投资者,SpaceX 的 AI 算力投入回本周期不到一年。这个经济结构只有在一种情况下成立——容量一上线就立刻被填满。
第二条:英伟达的排队位置本身就是产品
SpaceX 已明确承诺其 AI 基础设施只用英伟达硬件,Johnsen 把 Vera Rubin 架构和与英伟达的合作关系列为战略优势。换句话说:对于想要最快拿到最新芯片的 AI 实验室来说,SpaceX 手里的供货顺位,本身就是一种可以卖的东西。
四、容量路线图:18 个月要涨 7 倍
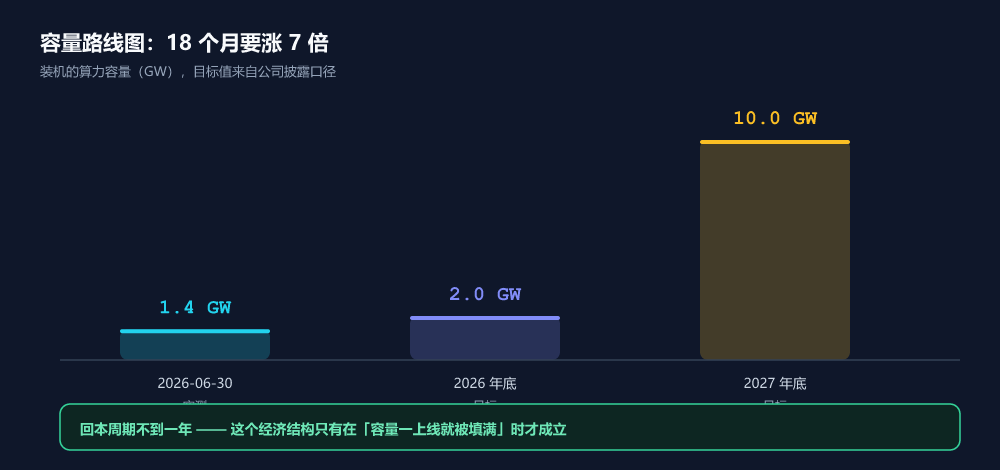
| 时间点 | 已装机算力容量 |
|---|---|
| 2026-06-30 | 1.4 GW |
| 2026 年底(目标) | > 2 GW |
| 2027 年底(目标) | 约 10 GW |
18 个月内接近 7 倍增长。 正是这条曲线,让一份「12 月 1 日起计费」的 133 亿美元合同显得可信——因为支撑它的电力、机柜和 GPU,要么已经在现场,要么已经在订单上。
这也是理解这笔生意本质的钥匙:SpaceX 卖的不是算力,是「确定性」。 客户买的不是「很多 GPU」,而是「在某个已知日期之前,有一批确定规格的 GPU 在确定的电价下开始为我工作」。
五、算力之后,是应用层:600 亿美元买下 Cursor
如果说算力合同是 SpaceX 的收租模式,那么 2026 年 6 月 16 日的那笔交易,说明它想要的远不止收租。
SpaceX 宣布以 600 亿美元全股票交易收购 Anysphere, Inc.——AI 编程工具 Cursor 的母公司。这被广泛描述为有史以来金额最大的风险投资支持初创公司收购案。交易结构是:Anysphere 股东获得 SpaceX A 类普通股,价格按交割前 7 个交易日的成交量加权平均收盘价确定;预计 2026 年第三季度完成,交割后 Cursor 成为 SpaceX 的全资子公司。
值得注意的是它的铺垫方式:早在 2026 年 4 月 21 日,SpaceX 就签下了一份期权——要么付约 100 亿美元换来与 Cursor 的合作,要么在年内以 600 亿美元收购整家公司;如果最终不执行,约 100 亿美元的走人费。这几乎是一份「先锁定、再决定」的强制选择权。
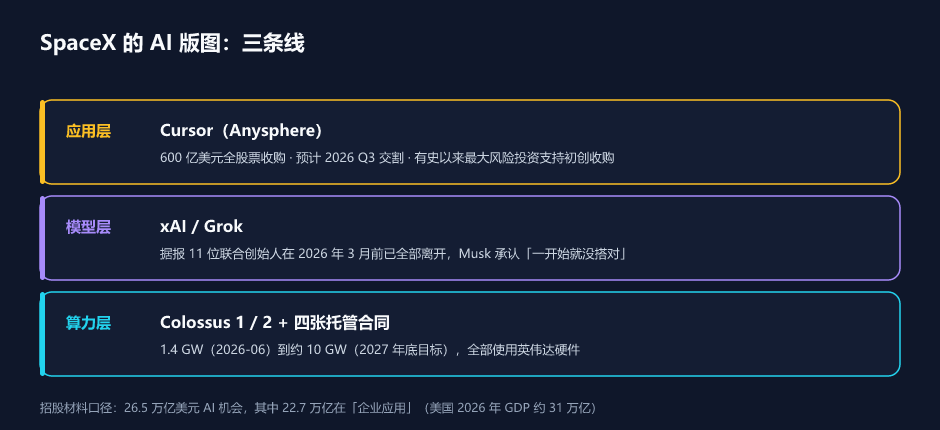
把三条线放在一起看,SpaceX 的 AI 版图就清晰了:
- 算力层:四张托管合同 + Colossus 1/2(1.4 GW → 10 GW)
- 模型层:xAI 的 Grok 系列
- 应用层:Cursor(600 亿美元收购,Q3 交割)
而在招股材料的叙事里,SpaceX 声称自己面对 26.5 万亿美元的 AI 机会,其中 22.7 万亿在「企业应用」。作为参照,2026 年美国全年 GDP 约为 31 万亿美元。也就是说,这家公司给资本市场的故事是:火箭是入口,AI 企业软件才是主战场。
这条路径还有一个不太好听的注脚:据报道,xAI 的 11 位联合创始人在 2026 年 3 月前已全部离开,Musk 也承认这个部门「一开始就没搭对」。内部长不出来,就出门买市场位置——600 亿美元收购 Cursor,是这个判断的直接结果。
六、四个必须盯住的风险
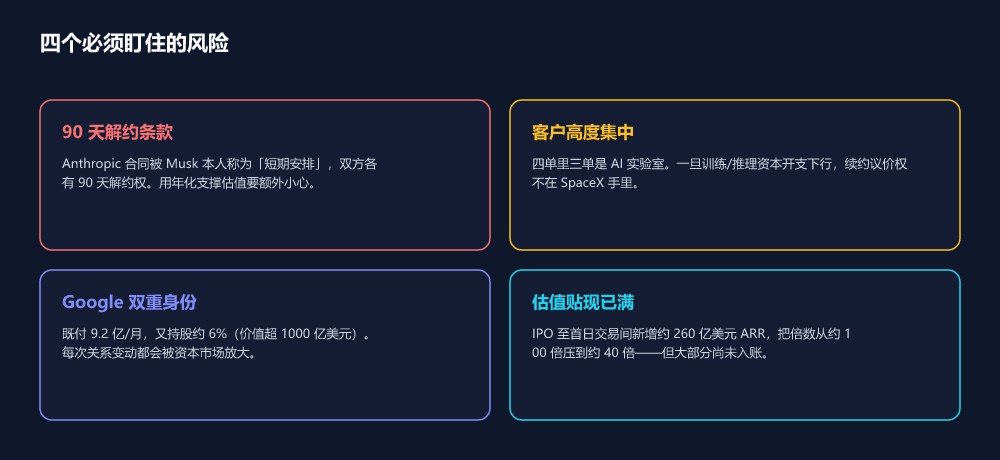
① 90 天终止条款意味着「年化」是纸面上的。 Anthropic 那份合同被 Musk 亲自描述为「短期安排」且双方各有 90 天解约权。当一份合同随时可能被单方面中止时,用「年化收入」去支撑估值,需要额外的小心。
② 客户高度集中,且四单里有三单是 AI 实验室。 一旦 AI 训练/推理的资本开支进入下行周期,这些合同的续约议价权并不在 SpaceX 手里。
③ Google 的双重身份是把双刃剑。 它既给 SpaceX 写 9.2 亿美元/月的支票,又持有 SpaceX 约 6% 股份。这既是最强背书,也是最大的单点风险——当客户同时是你的股东,商业关系的每一次变动都会被资本市场放大解读。
④ 估值对 AI 收入的贴现已经打得很满。 SpaceX 的 IPO 是史上最大规模:2026 年 4 月 1 日提交保密版 S-1,6 月登陆纳斯达克(代码 SPCX),发行价 135 美元,募资超过 800 亿美元,上市首日市值约 2.1 万亿美元。有市场人士指出,SpaceX 是**「第一家在 SEC 提交 IPO 文件到首次交易之间就增加 260 亿美元 ARR」的公司**——好的一面是把估值倍数从约 100 倍收入压到约 40 倍;坏的一面是,这 260 亿美元里,很大一部分是刚签的合同,还没开始入账。
七、对中国读者的三点观察
第一,「卖铲子」的窗口期比想象中短。 Anthropic、Google、Reflection 愿意付 9 到 12 倍于市场价的溢价,买的不是 GPU,是时间。这个溢价会随着电力与机柜供给追上而收窄——SpaceX 现在做的事,本质上是在窗口关闭之前尽可能多地签下长周期合同。
第二,算力生意的门槛正在从「有钱」变成「有电、有许可、有排队位置」。 这三样东西都不是资本能立刻买到的,这才是传统云厂商焦虑的根源,也是 SpaceX 这类「本来就有工程和基建基因」的公司能插进来的原因。
第三,应用层才是终局。 600 亿美元买 Cursor 说明 SpaceX 自己也知道:收租的生意天花板是电力,做产品的生意天花板才是用户。 对中国 AI 公司来说,真正值得研究的不是「怎么成为下一个算力房东」,而是**「当算力变成可以按合同采购的商品之后,你的产品凭什么让用户留下」。**
数据来源:SpaceX CFO Bret Johnsen 于 2026 年 9 月 9 日 Goldman Sachs Communacopia + Technology Conference 的发言(经 BASENOR 新闻室、AI Business、Pulse 2.0、TheStreet、Investing.com 转引);SpaceX 提交 SEC 的 S-1 文件;CNBC(2026-06-16、2026-06-22)、Reuters、Forbes、WSJ 关于 Anysphere 收购的报道。文中「年化收入」「容量目标」均为公司披露口径,部分合同对手方未公开披露,本文仅陈述已公开信息并标注不确定性。题图为现场照片,版权归原摄影方所有。


