一句话总结
据彭博社报道,英伟达承诺最高 1050 亿美元担保支持 OpenAI 的一个数据中心——这座位于俄亥俄州、由软银子公司 SB Energy 承建的园区,总容量高达 8 吉瓦,首批 800 兆瓦预计 2028 年上线。这笔交易的规模,标志着 AI 基础设施竞赛正式进入「吉瓦级」时代。
发生了什么:一笔 1050 亿美元的算力担保
AI 行业的「军备竞赛」又添了一枚重磅砝码。据 The Verge 援引彭博社消息,英伟达(Nvidia)将承诺最高 1050 亿美元,用于支持 OpenAI 的一个数据中心项目。
这并非英伟达直接掏 1050 亿现金,而是一份财务担保——核心是帮助 OpenAI 锁定未来数年的算力供给。交易的关键细节如下:
- 项目主体:OpenAI 计划租赁一座位于俄亥俄州的数据中心,该园区由 SB Energy 承建。
- SB Energy 背景:这是软银(SoftBank)的子公司,与 OpenAI 的深度绑定早有伏笔——软银正是 OpenAI 多轮融资的核心投资方之一。
- 总容量:交易将帮助 OpenAI 锁定 8 吉瓦(GW) 的电力与算力容量。
- 首批落地:其中 800 兆瓦(MW) 预计在 2028 年率先上线。
- 英伟达的投入:除担保外,英伟达还将向 SB Energy 投资 15 亿美元。
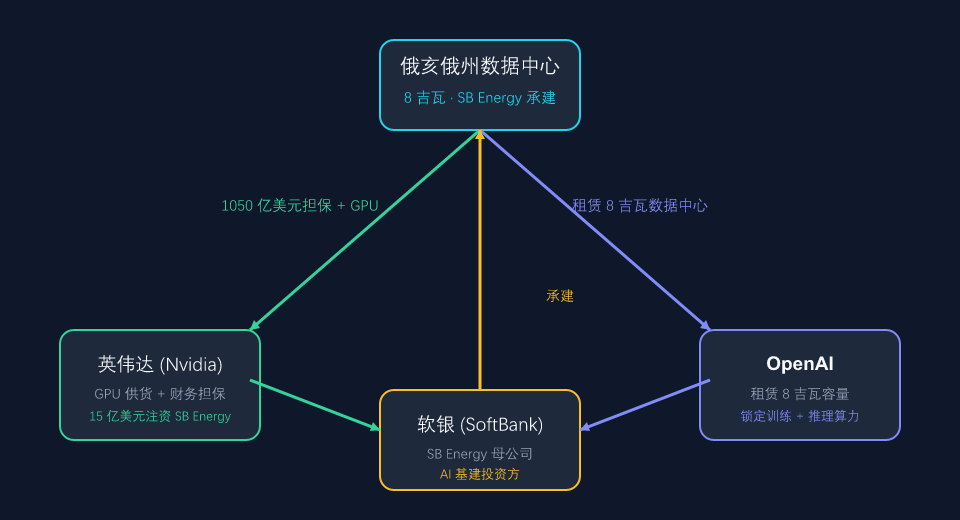
交易结构拆解:英伟达、OpenAI、软银的三方棋局
这笔交易的精妙之处,在于它把 AI 行业的三股力量牢牢绑在了一起。
英伟达扮演的角色是「算力军火商 + 财务担保人」。它既不建厂也不运营,而是通过担保和注资,确保自己的 GPU 有一个确定性的巨型买家。对英伟达而言,锁定 OpenAI 这个最大的前沿模型客户,比短期卖卡重要得多。
OpenAI 需要的是「确定性的电力与算力」。随着模型越来越大、Agent 工作负载全面铺开,缺电、缺卡已经成为训练和推理的头号瓶颈。8 吉瓦的容量锁定,本质上是给未来的模型研发买了一份「算力保险」。
软银(SB Energy) 则从「投资人」进一步升级为「基建方」。软银董事长孙正义一直是 OpenAI 最激进的财务支持者之一,如今通过子公司直接承建数据中心,意味着软银要把 AI 基建做成一条独立的生意线。
三方各取所需,形成了一条「芯片 → 数据中心 → 模型」的垂直闭环。
8 吉瓦意味着什么?数据中心的规模革命
8 吉瓦是个什么概念?做一个直观对比:
- 一个传统企业级数据中心的功耗通常在 30–100 兆瓦量级。
- 一个超大规模(Hyperscale)园区,如亚马逊、谷歌的旗舰园区,通常在 数百兆瓦。
- 而本次 OpenAI 锁定的 8 吉瓦(= 8000 兆瓦),相当于 80–100 个传统数据中心的总和。
更夸张的是分阶段落地:首批 800 兆瓦要到 2028 年才上线,意味着这 8 吉瓦是一个横跨多年的长期产能规划,而不是一次性交付。这反映出前沿 AI 对算力的需求仍在以「指数级」的速度向上生长。
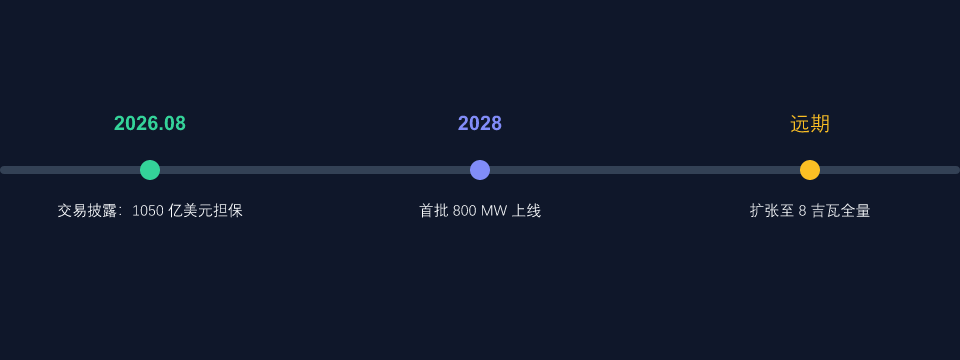
时间线与落地节奏
这笔交易的时间跨度极长,也侧面说明了 AI 基建的「重资产、慢周期」特性。
- 2026 年 8 月:彭博社披露英伟达 1050 亿美元担保 + 15 亿美元注资 SB Energy。
- 2028 年:首批 800 兆瓦容量预计上线。
- 远期:逐步扩张至 8 吉瓦全量产能。
需要特别注意的是,AI 数据中心从签约、拿地、电网扩容到设备安装,周期通常以「年」计。8 吉瓦背后是电力供应、冷却系统、电网接入等一系列基础设施的巨型工程,绝非「买几万张卡」这么简单。
为什么是现在:AI 算力军备竞赛全面开打
这笔交易并非孤立事件,而是 AI 基础设施竞赛白热化的最新注脚。此前,多家科技巨头已经围绕「吉瓦级」数据中心展开了激烈争夺:
- 微软 / OpenAI:长期合作,OpenAI 早期训练算力主要依赖微软 Azure。
- 谷歌:持续扩建自研 TPU 数据中心,并向 Anthropic 大规模供货。
- Meta / xAI:各自投入数十亿美元建设 AI 专用集群。
- 软银:通过 Stargate 等项目深度介入 AI 基建,本次 SB Energy 承建 OpenAI 园区是其最新动作。
当「算力」成为比「算法」更稀缺的资源时,谁先锁定电力与芯片,谁就掌握了下一代模型的主动权。英伟达这笔 1050 亿美元担保,正是这场竞赛的一个标志性注脚。
对行业意味着什么
这笔交易释放了三个清晰信号:
- 算力决定论进一步强化:前沿模型的竞争,越来越像一场「电力 + 芯片」的供应链战争。
- 软银从投资人变身基建巨头:孙正义的 AI 版图正在从「投钱」延伸到「建厂」,SB Energy 的价值被重新定义。
- 英伟达绑定头部客户:通过担保和注资,英伟达把「卖卡」升级为「命运共同体」,进一步巩固其在 AI 算力生态中的枢纽地位。
可以预见,未来几年「吉瓦级」数据中心将成为 AI 巨头们的标配,而电力供应、电网容量、甚至选址,都会成为比模型参数更受关注的战略变量。
数据来源:The Verge / Bloomberg(2026-08-17 报道)。本文为分析性解读,部分背景信息基于公开报道整理。


