一句话总结
10 月 12 日,生成式 AI 热潮最早的爆款之一 Character.AI 按美国 Chapter 11 申请破产保护,为的是推进资产出售。破产申报里写的负债区间是 5000 万到 1 亿美元;迪士尼成了领投竞标人,出价 2000 万美元买下部分未披露资产,并拿到一份非独占的 IP 许可。公司说出售预计 11 月底到 12 月初完成、期间照常运营(包括付费订阅),但同时写明:如果没有合适的出价,平台将被清盘。这家公司累计融资超过 1.93 亿美元,两位创始人写过 Transformer 论文,五年前它是「AI 陪伴」这条赛道的代名词。
数据来源
本文事实来自 TechCrunch 报道《Just 5 years in, interactive chatbot platform Character.AI files for bankruptcy》(2026-10-13)与 The Verge 报道《Character.AI files for bankruptcy》(2026-10-13),两家都引用了公司的新闻稿与官方博客以及破产申报文件。产品视觉为 Character.AI 面向公众的官方宣传图。
需要区分的口径有两处:Google 在 2024 年那笔交易的价格,TechCrunch 写的是「27 亿美元」,The Verge 写的是「超过 20 亿美元」,本文以 TechCrunch 的数字为准并注明差异;累计融资额 1.93 亿美元来自 PitchBook 口径。文中没有出现无法追溯到来源的收入或利润数字——因为公司和媒体都没有披露。
10 月 12 日发生了什么
Character.AI 的 CEO Colin Adams 在声明里的措辞是标准的破产保护语言:
过去一年,Character.ai 在重大的法律、监管与运营阻力下,采取了实质性措施来维持和改善业务。在全面评估各种备选方案之后,董事会认定这个由法院监督的出售流程,是为所有利益相关方最大化价值的最佳机会。
按 TechCrunch 与 The Verge 的梳理,这次申报与出售的关键条款是:
- 申报类型:美国 Chapter 11 破产保护,用于推进公司及其资产的出售。
- 负债区间:5000 万到 1 亿美元(破产申报)。
- 迪士尼的角色:领投竞标人(lead bidder),为竞争对手的报价设定基线。出价 2000 万美元收购部分未披露资产,并提供过渡服务。
- 迪士尼拿到什么:一份非独占的、永久性的技术许可(TechCrunch 措辞为 non-exclusive perpetual license;Verge 写为 unspecified intellectual property)。
- 时间表:预计 11 月底到 12 月初完成;公司称目前还没有针对其资产的出价,也还没有买家。
- 最坏情况:Adams 写明,如果最终没有可执行的报价,平台将被清盘(wound down)。
一个容易被忽略的细节:迪士尼提供「过渡服务」的方式,是用上个月刚加入迪士尼的前 Character.AI 员工。这句话把整件事的性质说清楚了——人才先走,资产后卖。
五年时间线:从 Transformer 作者到破产保护
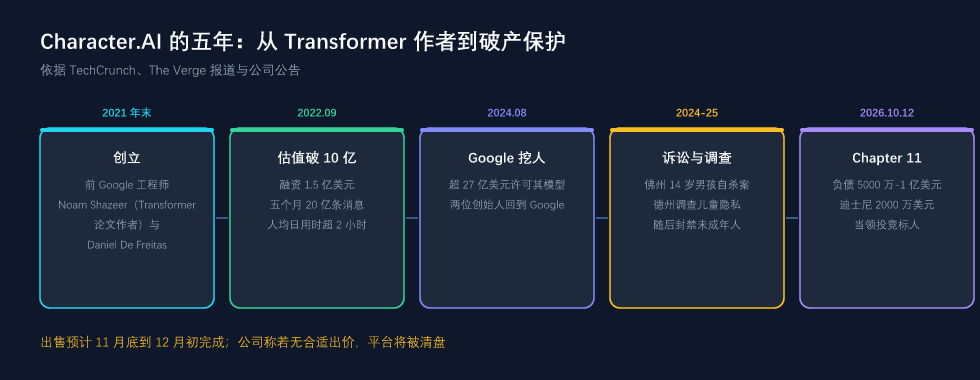
| 时间 | 事件 |
|---|---|
| 2021 年末 | 由前 Google 工程师 Noam Shazeer(Transformer 论文作者之一)与 Daniel De Freitas 创立 |
| 2022-09 | 以 1.5 亿美元融资达到独角兽估值;公司称用户五个月内与其机器人交换了 20 亿条消息,活跃用户日均使用超过 2 小时 |
| 2023-05 | App 上线首周安装量超过 170 万 |
| 2024-08 | Google 支付 27 亿美元(TechCrunch 口径)许可其模型,Shazeer 与 De Freitas 回到 Google;公司法律总顾问 Dominic Perella 出任临时 CEO,公司停止训练基座模型,转向增长 |
| 2024-10 | 月活达到 2000 万 |
| 2024-2025 | 一起佛罗里达州 14 岁男孩自杀相关的诉讼(其母亲称孩子沉迷平台上的聊天机器人);德州启动调查,评估其是否符合儿童隐私与安全法规。公司随后和解了部分诉讼、增加安全功能,并禁止未成年人使用 |
| 2025-06 | 任命前 Brex 与 Meta 高管 Karandeep Singh Anand 为 CEO;产品扩展到 AI 视频生成与社交信息流,并尝试互动叙事与微短剧(microdrama) |
| 2026-10-12 | 按 Chapter 11 申请破产保护 |
这张表里有一个很刺眼的对照:2024 年 8 月 Google 拿走模型许可与创始团队,公司「转向增长」;到 2026 年 10 月,它需要用破产保护来完成资产出售。中间这两年,公司试过的所有增长手段都没能解决同一件事。
这笔交易里能确认的数字
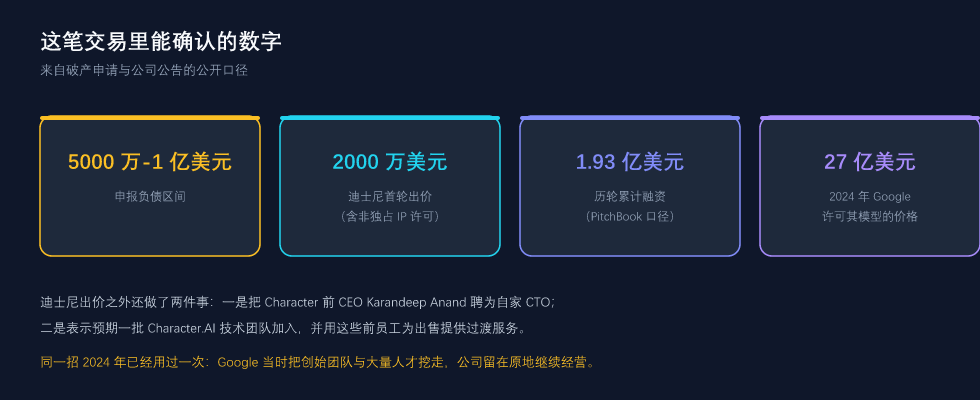
四组数字放在一起,能看出这次出售的定价处在什么位置:
- 负债 5000 万-1 亿美元:这是破产申报里的区间。
- 迪士尼出价 2000 万美元:并且是「部分未披露资产」+ 一份非独占 IP 许可。对于一个曾经估值超过 10 亿美元的公司,这是一个很小的数字。
- 累计融资 1.93 亿美元:来自 Lightspeed、SV Angel、Greycroft 与 a16z 等的多轮融资合计(PitchBook 口径)。
- 2024 年 Google 的 27 亿美元:注意这笔钱买的是模型许可与人才,不是公司本身——所以它从未改善过 Character.AI 的独立经营状况。
迪士尼出现在这里还有一个前情:迪士尼此前公开抱怨过 Character 损害其品牌、未经授权使用其 IP 做角色机器人,并发出过停止侵权函。 现在的角色调转了——它成了领投竞标人,并把这家公司的前 CEO 聘为自家 CTO,还预期「一批 Character.AI 的技术团队」加入。
「用户很爱用」为什么反而成了负担
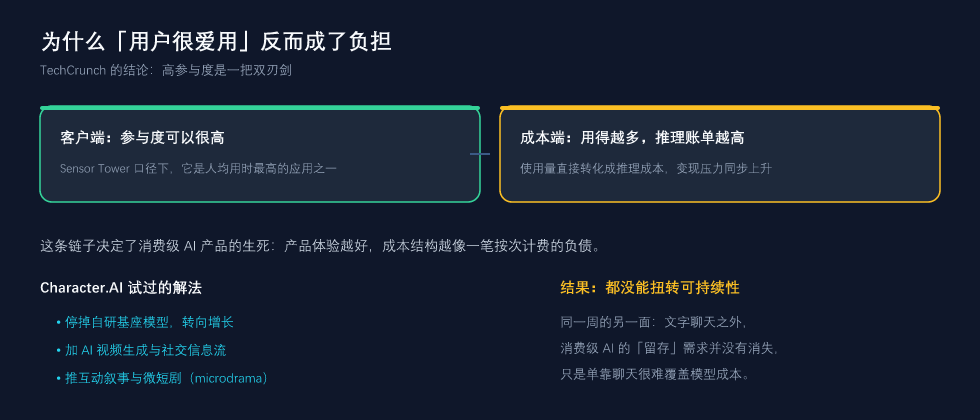
TechCrunch 在这篇报道里给了一个比新闻本身更值得记住的判断:消费级 AI 产品极难规模化与变现。它的论证链条是这样的:
- 按分析机构 Sensor Tower 的口径,Character.AI 是人均使用时长最高的应用之一——产品体验这件事它没有失败。
- 但参与度是一把双刃剑:用得越多,推理成本越高。
- 成本随使用量上升,于是变现压力同步上升——而付费订阅与广告的收入增速,要能追上一条随用量线性增长的账单。
这就是消费级 AI 的结构性难题:它的成本结构更像按次计费的负债,而不是传统软件的固定成本。 传统的消费互联网产品,多一个用户几乎不增加成本(边际成本趋近于零);而一个聊天机器人产品,每一个消息都是实打实的推理开销。
Character.AI 试过的解法都在这条链子上:
- 停止训练自研基座模型,转向增长(2024 年,Google 拿走模型许可之后)。
- 加入 AI 视频生成与社交信息流,试图从「一对一聊天」扩展到有更多变现位的内容形态。
- 推互动叙事与微短剧,用更强的故事性提升留存与付费意愿。
TechCrunch 的结论很直接:这些改动都没能扭转公司的可持续性。
同一招用了第二次:先挖人,再买资产
理解这次破产,需要看清 Silicon Valley 近两年流行的一种模式:acquihire(人才收购)——把初创公司的人才吸走,让原公司留在原地艰难求生。
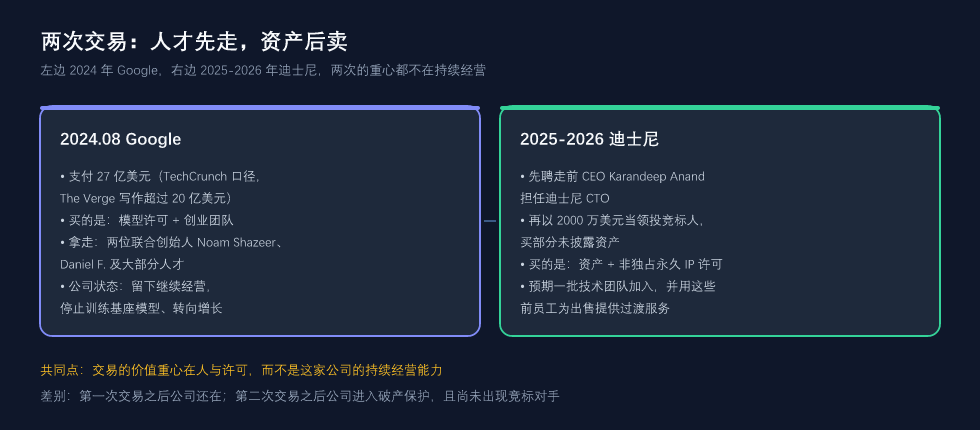
The Verge 把它写得很直接:Character.AI 已经经历过一次。
- 第一次(2024 年 8 月):Google 花超过 20 亿美元(TechCrunch 口径 27 亿美元)把公司大部分人才(包括两位联合创始人)挖走,同时许可其模型。
- 第二次(2025-2026 年):迪士尼先聘走前 CEO Karandeep Anand 担任 CTO,随后支付 2000 万美元买下部分资产与非独占 IP 许可,并预期一批技术团队加入。
两次的共同点是:交易的价值重心在人与许可,而不在这家公司的持续经营。 第一次之后公司还在,第二次之后公司进入破产保护——这条路径本身就说明,当核心人才被抽走之后,剩下的业务很难独立融资或独立退出。
三个还没有答案的问题
第一,平台会不会真的关掉。 公司同时说了两句话:「出售期间继续运营服务,包括付费订阅」和「如果没有合适的出价,平台将被清盘」。The Verge 与 TechCrunch 都确认目前还没有竞标对手出现。在 11 月底到 12 月初这个窗口之前,任何付费订阅者都处在一个不确定的状态里。
第二,安全责任随资产一起转移吗。 这家公司的产品争议并未随着破产程序结束:涉及一名 14 岁用户的诉讼、德州的儿童隐私调查、以及随后对未成年人的全面封禁,都是仍在进程中的外部裁决。如果资产被卖走、平台被关停,这些责任如何处置,公开信息里没有说明。
第三,这件事对「AI 陪伴」这个赛道意味着什么。 TechCrunch 的判断是这是消费级 AI 变现难的标志性事件;但同一个星期里,AI 陪伴与助手类产品仍是各家加码的方向(Meta 把首家前沿模型押在个人智能体上、SpaceXSI 把 Grok 与 X Premium 打包进订阅)。差别可能在于成本由谁承担:平台自己扛推理账单,还是把 AI 打包进一个已经有现金流的主订阅里。Character.AI 属于前者。
总结
- 申请破产保护的目的不是清算,而是推进出售:负债 5000 万至 1 亿美元,迪士尼以 2000 万美元当领投竞标人。
- 迪士尼拿的是小钱买关键资产:部分未披露资产 + 一份非独占 IP 许可 + 用前员工提供过渡服务。
- 最坏情况已被官方写明:如果没有可执行的报价,平台将被清盘;目前还没有买家出现。
- 产品没输,商业模式输了:Sensor Tower 口径下它仍是人均使用时长最高的应用之一,但参与度越高、推理账单越大。
- 人才先走,资产后卖:Google 在 2024 年挖走创始团队与模型许可,迪士尼在 2026 年接走前 CEO 与技术团队——两次交易的重心都不在持续经营。
如果你在这家公司有付费订阅,接下来一个月是明确需要留意的窗口;如果你在做消费级 AI 产品,这篇报道里最值得抄下来的一句话是:参与度与成本在同一个变量上增长,产品的收入模型必须比用量模型长得更快。
图片出处:封面与示意图由 UU AI Hub 自制;Character.AI 产品宣传图为其面向公众的官方视觉。数据来源:Character.AI 破产申报文件与公司新闻稿、TechCrunch 与 The Verge 报道(均为 2026-10-13),累计融资额取 PitchBook 口径。


