一句话总结
2026 年 9 月 24 日,Akamai 宣布与 Anthropic 达成 7 年 116 亿美元的算力合同,用于承载 Anthropic 持续增长的 CPU 工作负载;合同附带最多再加 90 亿美元的扩展选项,总额上限约 200 亿美元。最有意思的不是金额,而是付款方式:Akamai 向 Anthropic 发行了一张认股权证,最多覆盖约 5% 的 Akamai 流通股,而兑现进度与「这段关系能不能继续扩张」直接绑定——今日宣布的承诺对应约 2% 的权证进入兑现轨道,此后每追加 30 亿美元服务,再解锁约 1%。同一天,SoftBank 为投资 OpenAI 发行 111 亿美元债券;一份为 Brookings 会议撰写的研究测算,美国 AI 基建到 2032 年需投入超 10 万亿美元、年均约占 GDP 的 3.6%,并警告融资结构正在累积系统性风险。算力正在从「按量付费的云账单」,变成需要金融工程来承接的长期承诺。
数据来源:Akamai Technologies 官方新闻稿《Akamai Announces $11.6 Billion Multi-year Agreement with Anthropic to Support Growing Demand》(GLOBE NEWSWIRE,2026-09-24 16:01 ET,含三条要点原文)、Reuters 关于 SoftBank 111 亿美元债券的报道(2026-09-24)、Reuters 与 Seeking Alpha 关于哥伦比亚商学院 Stijn Van Nieuwerburgh 为 Brookings 会议所撰论文的报道(2026-09-24)。文中配图来源已逐张标注。
先把这份合同拆开看
官方新闻稿的三条要点写得很清楚,逐条翻译一下:
- Anthropic 将使用 Akamai Cloud 的分布式基础设施与软件,承载规模化增长的 CPU 工作负载;
- 交易提供最多再增加 90 亿美元的扩展空间,代表总额约 200 亿美元的潜在承诺;
- Akamai 已向 Anthropic 发行权证,持续兑现与关系是否成功扩张绑定,最多覆盖约 5% 的 Akamai 流通股;其中约 2% 预计随今日宣布的承诺进入兑现。
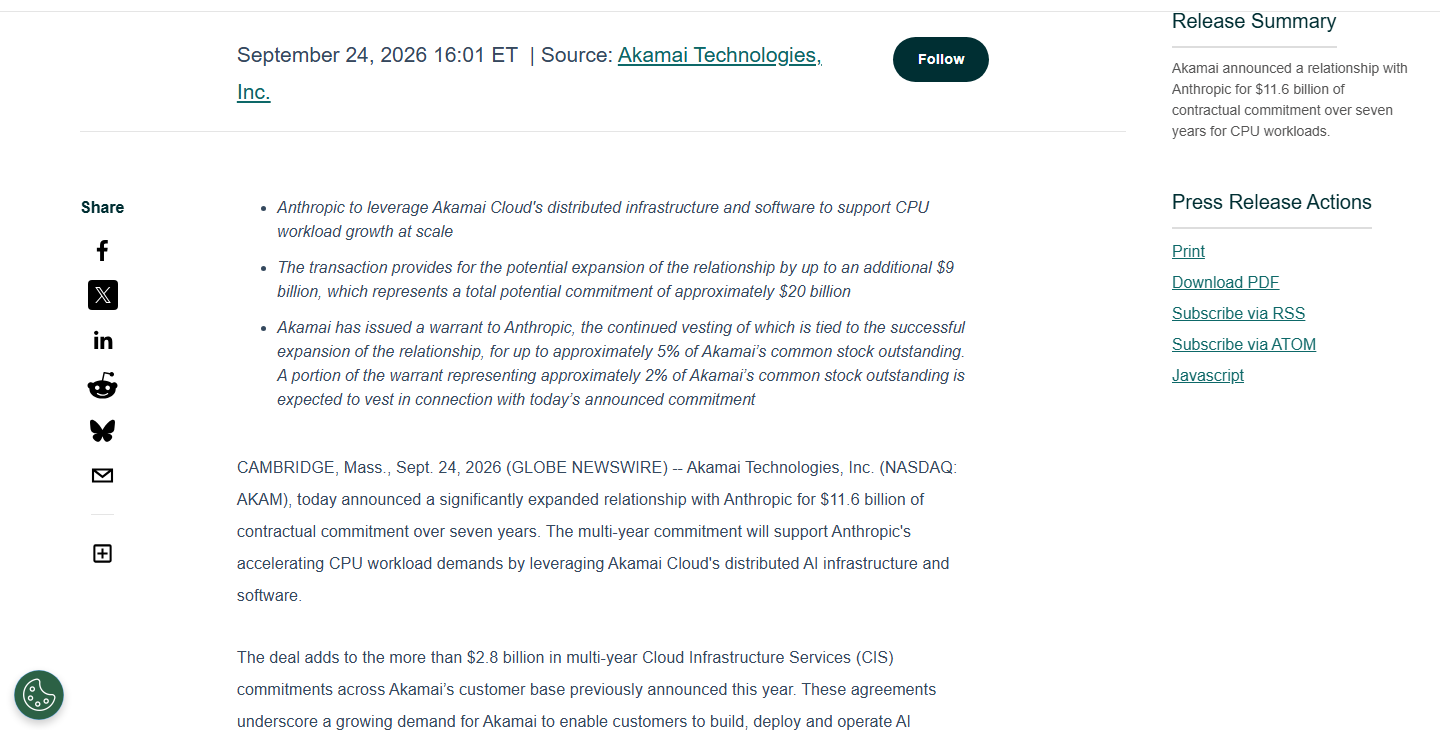
新闻稿正文里还有两句话值得单独拎出来:这笔交易叠加在今年此前宣布的、Akamai 客户群中超 28 亿美元的多年期云基础设施服务(CIS)承诺之上;以及 Akamai 向 Anthropic 发行的是购买非投票权可转换 B 系列优先股的权证,按转换后口径对应 770 万股 Akamai 普通股,行权价 111.33 美元。
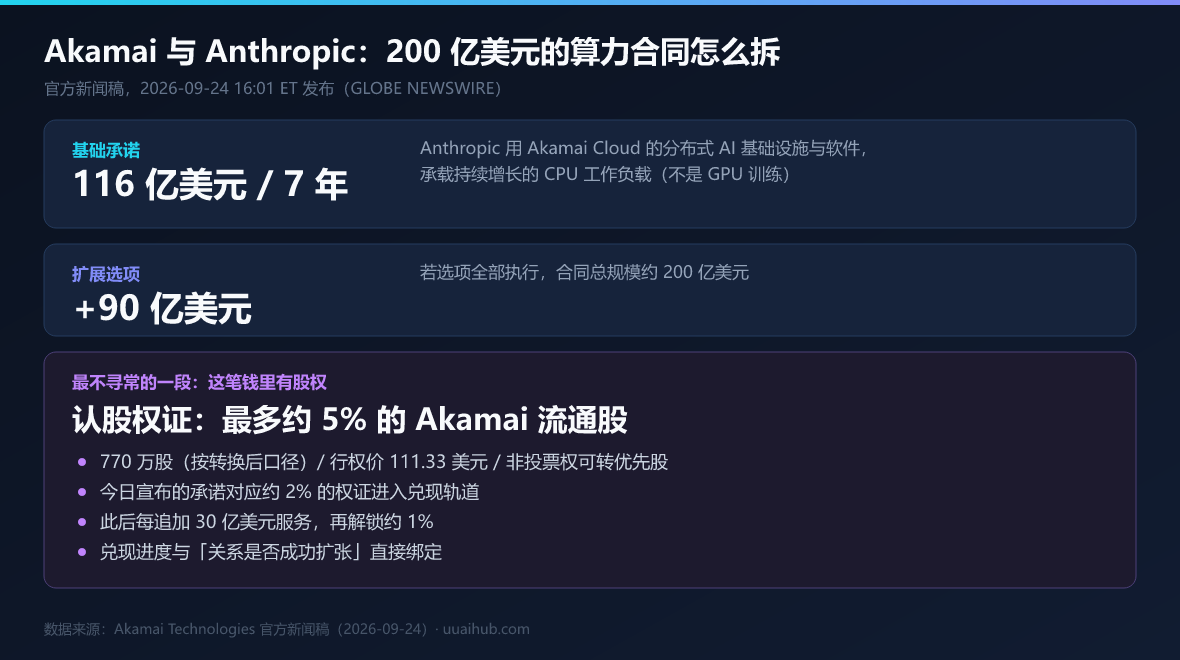
注意一个容易被忽略的细节:这是 CPU 工作负载,不是 GPU 训练。新闻稿从头到尾没提 GPU、没提训练集群,说的是「CPU workload growth」与「distributed infrastructure」。这在当下的 AI 叙事里反而罕见——聊算力几乎默认在聊 GPU。至于 Anthropic 要用这些 CPU 干什么,官方没有拆解,从工程常识看无非是 Agent 的调度与沙箱执行、数据管道、服务控制面、检索与后处理这类「不落在 GPU 上但必须跟着 GPU 一起长大」的部分。推理规模翻倍,这些配套负载也会跟着翻倍,而且它们往往更适合铺在边缘节点上。
为什么说「认股权证」这一段最不寻常
一般的算力合同长这样:客户承诺买多少、买几年,供应商给个折扣,双方在合同里写清楚单价与承诺量。这份合同里多了一层:供应商反过来给客户发了一张股权。
这张权证的结构设计得很有指向性:
| 设计要素 | 具体内容 | 背后的意图 |
|---|---|---|
| 标的 | 非投票权可转换 B 系列优先股 | 给经济利益,不给公司治理权 |
| 总量 | 最多约 5% 流通股(770 万股,行权价 111.33 美元) | 足以让资本市场认真计价 |
| 即时兑现 | 今日承诺对应约 2% | 先把「签约」这件事奖励掉 |
| 后续兑现 | 每追加 30 亿美元服务,再解锁约 1% | 把股权变成「扩张的进度条」 |
| 前提 | 持续兑现与关系成功扩张绑定 | 客户不继续买,就拿不到剩下的 |
这是一种把「客户」变成「利益相关方」的定价技术。 对 Anthropic 来说,如果未来 7 年真的把承诺从 116 亿花到 200 亿,它拿到的股权价值足以部分对冲这笔算力支出——相当于「用得越多、单笔成本越低」;对 Akamai 来说,它在没有现金折扣的前提下锁定了 7 年长约,并且把股价的一部分上涨空间让渡给了最能决定这个合同规模的那家公司。市场的即时反馈是正面的:消息公布后 Akamai 股价盘后上涨超过 15%。
代价也很清楚:稀释。如果 Anthropic 一路把合同扩满,约 5% 的股份是实打实发出去的。Akamai 用未来的股权换今天的订单确定性——这只有在「AI 算力需求长期向上」这个假设成立时才是划算的买卖。
这不是孤例:同一天还有另外两笔账
把 9 月 24 日前后几个数字放在一起看,会发现它们讲的是同一个故事:
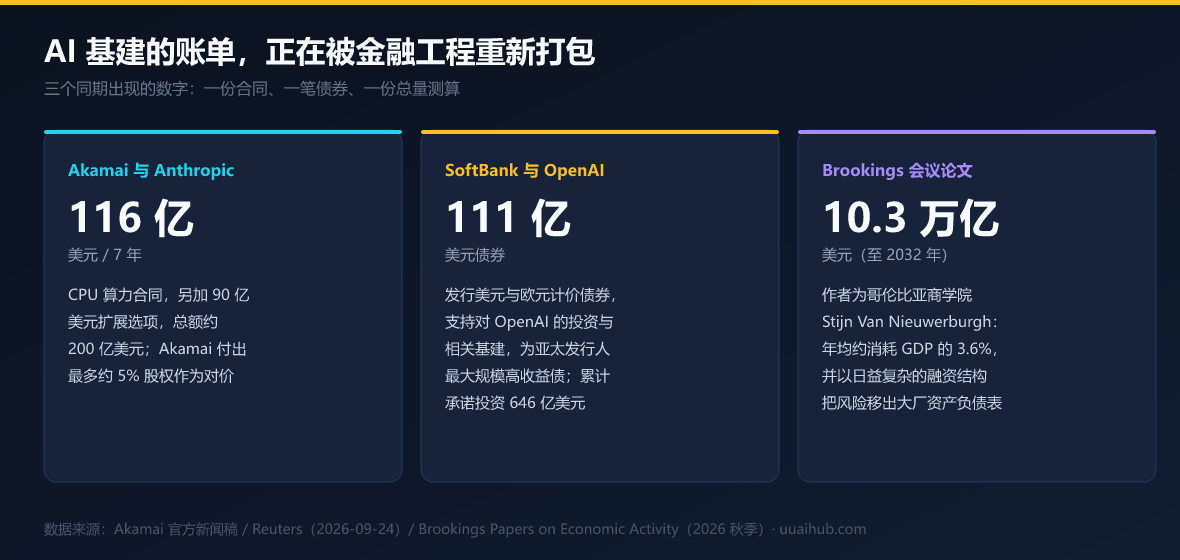
第一笔是 Akamai 这 116 亿美元,结构如上,特点是用股权补足现金无法产生的确定性。
第二笔是 SoftBank 的 111 亿美元债券。据报道,SoftBank 发行了以美元和欧元计价的债券,用于支持其对 OpenAI 的投资及相关基础设施,这是亚太发行人有史以来规模最大的高收益债;它对 OpenAI 的累计承诺已达 646 亿美元,而为它的债务投保的成本自 6 月以来显著上升。同一件事在这里变成了另一种形态:不是股权,而是用杠杆把未来现金流前置到今天。
第三笔是一份为 Brookings 会议撰写的研究论文。 哥伦比亚商学院金融与房地产教授 Stijn Van Nieuwerburgh 在论文中测算:美国 AI 基建到 2032 年需要超过 10 万亿美元的投入,年均消耗约相当于 GDP 的 3.6%;他同时指出,这些建设正在使用越来越复杂的融资安排,把风险从大型科技公司的资产负债表转移到透明度更低的结构里,因而抬高了系统性风险。这条与前两笔的差别在视角:前两笔是「某两家公司怎么签」,这一笔是「整个行业这么签下去会怎样」。
三笔账拼出来的图景是:AI 算力需求正在被写成需要 5 到 10 年才能消化的长期合同与长期债务。合同越长、金额越大,越不可能靠「这个季度赚的钱」来付——于是就有了股权、权证、高收益债、结构化融资这些工具箱。芯片和电力的稀缺是工程问题,账单的稀缺是金融问题,而后者正在变成行业的主线。
这对普通用户和开发者意味着什么
① 算力成本的下行曲线,可能比模型发布节奏更慢。 当算力被 7 年长约和多年债券锁定,供给端的产能与价格就更取决于「当初签约时对需求的判断」,而不是每个季度的市场竞争。这也解释了为什么最近两代旗舰模型的价格战打得这么凶——在硬件和资本开支被长期锁定的情况下,能快速调整的杠杆只有模型层的效率与定价。
② 观察指标可以更具体。 想知道这波基建投资是不是过热,与其看发布会,不如盯三件事:这类「长约 + 股权/债务」的组合还能不能继续签下去、保险成本(如 SoftBank 的 CDS)往哪边走、以及这些合同的扩展选项最终被执行了多少——Akamai 那张权证的兑现比例,本身就是一个可读的进度条。
③ 对国内团队的直接参考。 「长约 + 股权/阶梯折扣」这套结构在国内云厂商与大模型公司之间也在被讨论。但要注意其中一条不对称:Akamai 给的是股权,换的是订单确定性;如果你在谈判桌的另一侧,值得先问清楚——你要的到底是更低的单价,还是更长的锁定期?用自己的股权去换这两样东西,价格完全不同。
小结
- 7 年 116 亿美元,另加 90 亿美元选项,总额上限约 200 亿美元,承载的是 CPU 工作负载;
- 付款方式里包含最多约 5% 流通股的认股权证,约 2% 随今日承诺兑现,此后每追加 30 亿美元解锁约 1%,行权价 111.33 美元,标的为非投票权可转换优先股;
- Akamai 当天盘后涨超 15%;这笔交易叠加在年内超 28 亿美元的 CIS 承诺之上;
- 同一天,SoftBank 发 111 亿美元债券投 OpenAI;一份为 Brookings 会议撰写的研究论文测算,美国 AI 基建到 2032 年需投入超 10 万亿美元、年均约占 GDP 的 3.6%,并警告融资结构正在累积系统性风险;
- 一句话:AI 算力的瓶颈正在从「有没有芯片」转向「这笔账用谁来付、按多少年摊销」。
数据来源:Akamai 官方新闻稿(2026-09-24)· Reuters(2026-09-24,SoftBank 债券与 Stijn Van Nieuwerburgh 论文)· Brookings Papers on Economic Activity(2026 秋季) 配图说明:新闻稿截图与 Brookings 论文页面截图为真实页面截图;交易结构图与融资汇总图为本文自绘(数据均来自上述来源)。 统计时间:2026-09-25


